Anthropic-S-1-Börsenprospekt: Umsatz, Verlust, Kontrolle
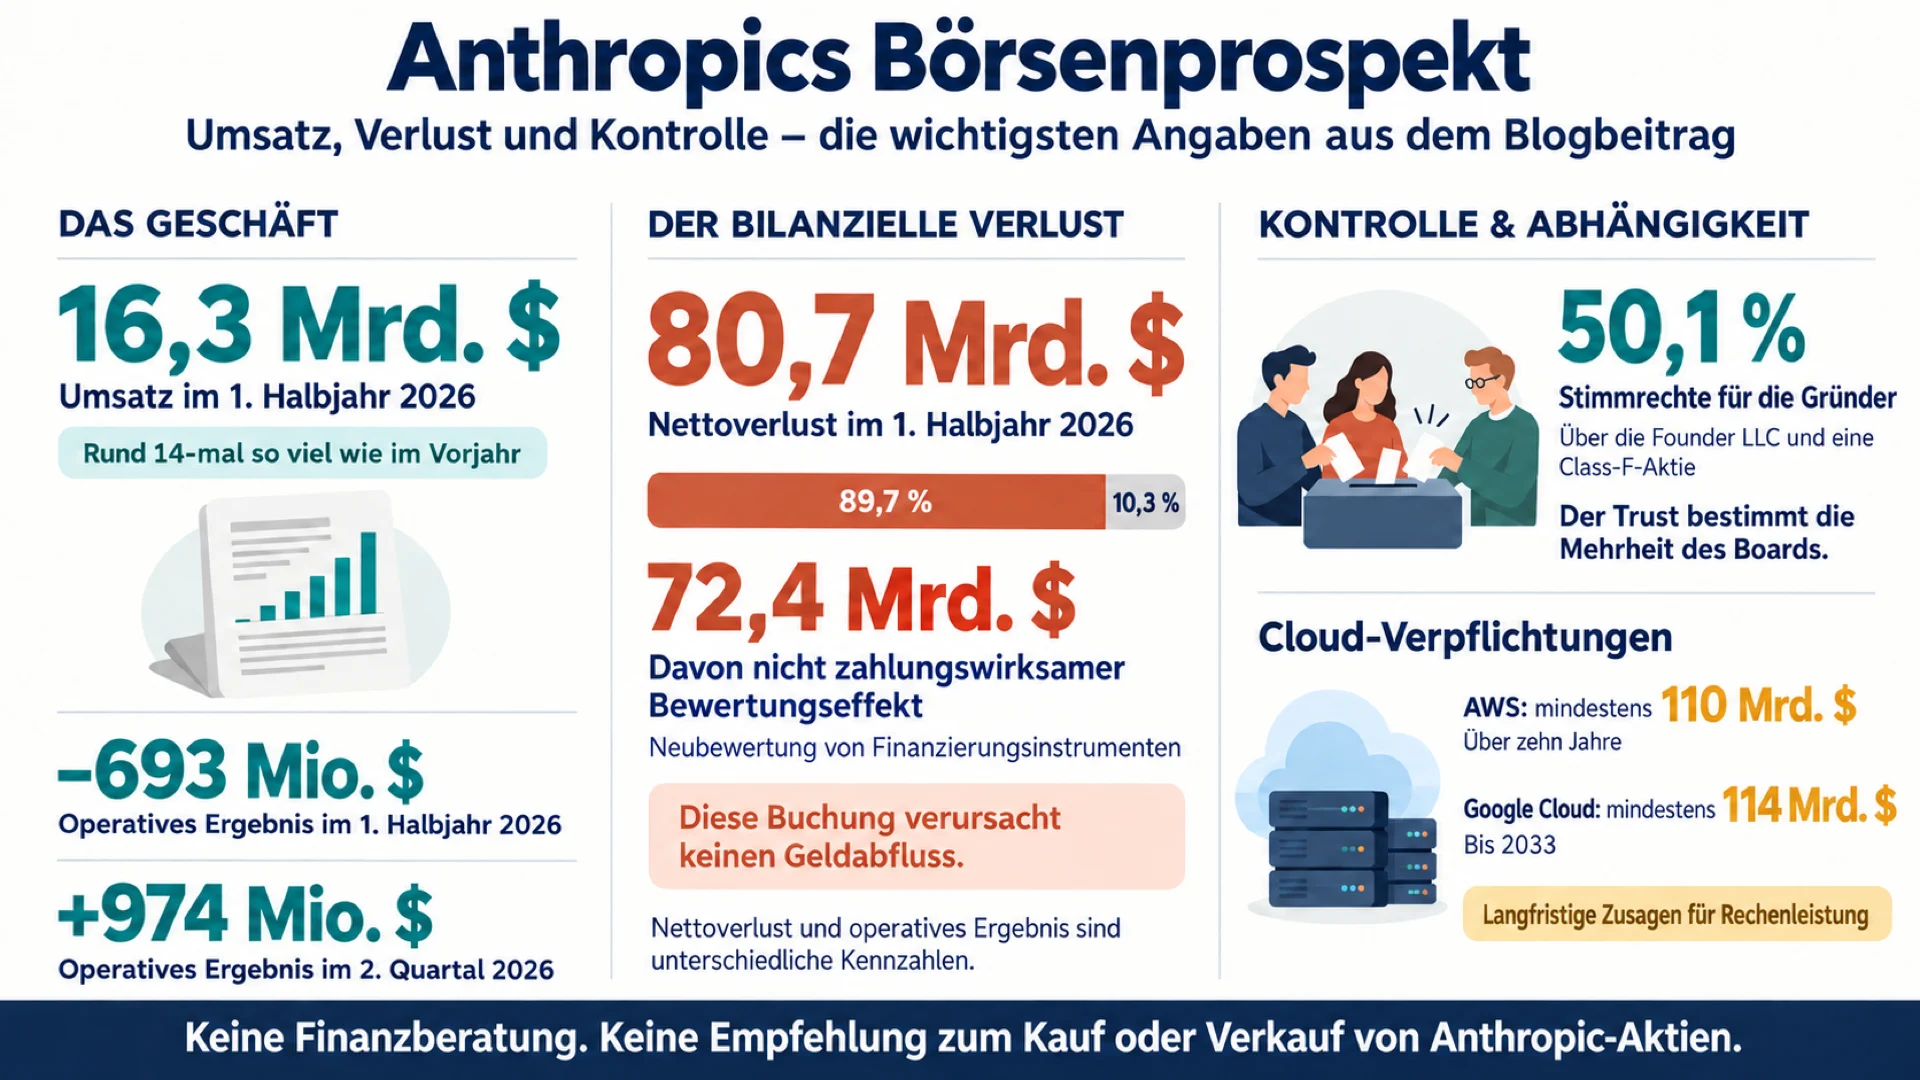
Anthropic hat am 26. Oktober bei der US-Börsenaufsicht SEC die Unterlagen für seinen Börsengang eingereicht. Der S-1-Börsenprospekt von Anthropic weist für das erste Halbjahr einen Umsatz von 16,3 Milliarden Dollar aus, rund das Vierzehnfache des Vorjahreswerts. Unter dem Strich steht trotzdem ein Verlust von 80,7 Milliarden Dollar, der zum weit überwiegenden Teil auf einen buchhalterischen Bewertungseffekt zurückgeht. Die Aktie soll unter dem Kürzel „ANT“ an der Nasdaq gehandelt werden, die Kontrolle behalten aber die Gründer.
Die wichtigsten Zahlen im Anthropic-S-1-Börsenprospekt
Form S-1 heißt das Dokument, mit dem ein Unternehmen in den USA seinen Börsengang registrieren lässt. Mit der Einreichung beginnt noch kein Handel, weil die Registrierung erst wirksam werden muss. Anthropic will Stammaktien der Klasse A am Nasdaq Global Select Market platzieren. Als Konsortialführer nennt Anthropic Goldman Sachs und Morgan Stanley. Wie viele Aktien verkauft werden und zu welchem Preis, hat das Unternehmen nach eigenen Angaben noch nicht festgelegt.
Laut Opening Bell Daily, das den Prospekt auswertet, kam Anthropic im gesamten Jahr 2025 erst auf rund 4,6 Milliarden Dollar Umsatz. Zwei Jahre zuvor waren es gerade einmal 41 Millionen. Ende September zählte das Unternehmen laut TechCrunch mehr als 11.900 Kunden, die jährlich mindestens 100.000 Dollar ausgeben. Ein Jahr zuvor lag diese Zahl noch bei gut 950.
Die Net Revenue Retention erreichte zum Ende des dritten Quartals etwa 900 Prozent. Die Kennzahl zeigt, wie sich der Umsatz mit bereits bestehenden Kunden entwickelt. Liegt sie über 100 Prozent, geben diese Kunden mehr aus als zuvor.
Warum der Rekordverlust größtenteils nur auf dem Papier steht
Von den 80,7 Milliarden Dollar Nettoverlust entfallen rund 72,4 Milliarden auf eine einzige Bilanzposition. Gebucht wird dort die Änderung des beizulegenden Zeitwerts von Wandelanleihen, derivativen Verbindlichkeiten und SAFEs. Wandelanleihen sind Anleihen, die sich später in Aktien umtauschen lassen. SAFEs sind Beteiligungsverträge, mit denen Start-ups Kapital ohne sofortige Bewertung aufnehmen. Steigt die Bewertung von Anthropic, nimmt rechnerisch auch der Wert dieser Instrumente zu. Die Buchung ist nicht zahlungswirksam, es fließt also kein Geld ab.
Mehr über das laufende Geschäft verrät das operative Ergebnis nach US-GAAP. So heißen die in den USA vorgeschriebenen Regeln der Rechnungslegung. Im ersten Halbjahr schrumpfte der Betriebsverlust auf 693 Millionen Dollar, nach 2,1 Milliarden im Vorjahreszeitraum. Im zweiten Quartal erzielte Anthropic ein operatives Plus von 974 Millionen Dollar. Von den sechs Quartalen, die der Prospekt ausweist, ist es das erste mit Betriebsgewinn.
Die Ausgaben für Rechenleistung steigen dagegen steil. Im ersten Halbjahr gab Anthropic dafür rund neun Milliarden Dollar aus und damit mehr als im gesamten Vorjahr. Der Prospekt warnt ausdrücklich, dass Anthropic Profitabilität womöglich weder erreichen noch dauerhaft halten kann.
Wer Anthropic nach dem Börsengang kontrolliert
Wer die Aktie kauft, erwirbt kaum Einfluss auf das Unternehmen. Die sieben Mitgründer, darunter Dario und Daniela Amodei, bündeln ihre Stimmen in der Founder LLC. Diese Gesellschaft hält über eine einzelne Class-F-Aktie 50,1 Prozent der Stimmrechte. Die Class-F-Aktie ist eine Sonderaktie, die den Gründern die Stimmenmehrheit sichert.
Die Mehrheit des Boards bestimmt allerdings der Long-Term Benefit Trust. Das Board ist das Leitungsgremium einer US-Gesellschaft und entspricht weder einem deutschen Vorstand noch einem Aufsichtsrat. Der Trust besteht seit 2023 und wählt über eine eigene Aktienklasse Mitglieder des Boards. Ihm gehören derzeit vier Personen an, darunter Ben Bernanke. Den Vorsitz führt Neil Shah.
TechCrunch hält das Zusammenspiel von Gründern, Trust und Board für schwer vorhersagbar. Lehnt der Nominierungsausschuss einen Vorschlag des Trusts ohne Grund ab, kann am Ende die Belegschaft darüber abstimmen. Das Magazin erinnert an die OpenAI-Krise von 2023, in der die Loyalität der Belegschaft zum Chef den Ausschlag gab.
Die Sonderrechte der Gründer sind an Bedingungen geknüpft. Zehn Jahre nach dem Börsengang können sie ihre Kontrolle beenden. Automatisch endet sie, wenn weniger als drei Gründer übrig sind. Schon in Berichten zum vertraulichen Entwurf hieß es, die Struktur könne den Einfluss von Kleinanlegern verringern. Zuletzt war Anthropic im Mai außerbörslich mit 965 Milliarden Dollar bewertet worden. Die Debatte um die Bewertung vor dem Börsengang behandelt ein früherer Beitrag zum Anthropic-Börsengang.
Abhängig von Amazon, Google und wenigen Großkunden
Am engsten ist Anthropic mit Amazon verflochten. Der Konzern hält Wandelanleihen mit einem Nennwert von 6,2 Milliarden Dollar, die Ende Juni die gesamten Schulden von Anthropic ausmachten. In den eigenen Büchern bewertet Amazon diese Papiere laut TechCrunch mit 97,9 Milliarden Dollar.
Umgekehrt hat Anthropic dem Cloud-Anbieter AWS über zehn Jahre Ausgaben von mindestens 110 Milliarden Dollar zugesagt. Bei Google Cloud sind es mindestens 114 Milliarden bis zum Jahr 2033. Insgesamt nennt der Prospekt sieben Partner für Rechenleistung, darunter Microsoft, SpaceXAI und Broadcom. Laut Yahoo Finance summieren sich die festen Zahlungspflichten auf mehr als 430 Milliarden Dollar, alle Verträge zusammen auf bis zu 637 Milliarden. Im Prospekt räumt Anthropic ein, dass Cloud-Anbieter mit eigenen Konkurrenzmodellen nicht immer seine Interessen teilen. Schon 2025 liefen laut Reuters rund 47 Prozent des Umsatzes über die Marktplätze der Cloud-Anbieter.
Hinzu kommt eine hohe Kundenkonzentration. Gemeint ist die Abhängigkeit von wenigen großen Abnehmern. Nach Reuters-Berichten zum vertraulichen Entwurf stammte 2025 knapp ein Viertel des Umsatzes von nur zwei Kunden. Für das erste Halbjahr 2026 nennt Yahoo Finance rund ein Fünftel. Der Newsletter Opening Bell Daily liest den Prospekt anders. Demnach kam in den ersten neun Monaten kein einzelner Kunde auf mehr als zehn Prozent des Umsatzes. Die Angaben lassen sich nicht ohne Weiteres in Einklang bringen.
Anthropic selbst wertet die rasche Verbreitung in Unternehmen als Beleg dafür, dass Claude an der Spitze der KI-Entwicklung stehe. Beobachter sehen in denselben Zahlen vor allem ein Risiko. Jack Collier ist Marketingchef von io.net, einem Wettbewerber im Markt für Rechenleistung. Der Prospekt lese sich wie eine Fallstudie über Konzentrationsrisiken, sagte er sinngemäß gegenüber CIO.com. Scott Bickley von der Info-Tech Research Group verweist auf die schmale Kundenbasis und rät, Preiserhöhungen einzuplanen.
Was Anthropics S-1-Börsenprospekt für Claude-Kunden bedeutet
Anthropic steht wirtschaftlich besser da, als der Rekordverlust vermuten lässt. Strategisch ist das Unternehmen aber abhängiger, als die Wachstumszahlen nahelegen. Wer Zahlungspflichten in dreistelliger Milliardenhöhe eingeht, braucht dauerhaft steigende Umsätze, auch von bestehenden Kunden. Für Unternehmen, die Claude einsetzen, spricht das für Vorsicht bei langen Vertragslaufzeiten. Bickley empfiehlt ausdrücklich kürzere Laufzeiten.
Frank Dickson von Dickson Research sieht darin eine Chance für Einkäufer. IT-Chefs hätten mehr Verhandlungsmacht als gedacht, weil der Anbieter sie dringender brauche als zugegeben, sagte er sinngemäß. Er rät zu Preisschutz, zu Ankündigungsfristen vor der Abschaltung von Modellen und zu Datenportabilität. Außerdem empfiehlt er eine Abstraktionsschicht. Gemeint ist eine technische Zwischenebene, die Anwendungen vom einzelnen Modell entkoppelt. Arnal Dayaratna von IDC warnt allerdings vor dem Schluss, offene Modelle seien automatisch die günstigere Alternative.
Wann die ANT-Aktie kommt und was noch offen ist
Kaufen lässt sich die Anthropic-Aktie noch nicht, weil die Registrierung bei der SEC noch nicht wirksam ist. Preisspanne, Volumen und Termin stehen aus. Laut einem von AI Weekly zusammengefassten Bericht des Wall Street Journal zum Entwurf wird der Börsengang im November erwartet.
Der öffentliche Prospekt muss mindestens 15 Tage vor der Roadshow vorliegen. Die Roadshow ist die Präsentationsreise, auf der die Banken die Aktie vor der Preisfestsetzung bei Investoren vorstellen. Nach dem Börsenstart greift eine gestaffelte Lock-up-Frist. Sie regelt, wann Altaktionäre ihre Papiere verkaufen dürfen.
Der Prospekt zeigt ein Unternehmen, dessen Geschäft schneller wächst als seine Betriebskosten. Der Rekordverlust geht überwiegend auf einen Bewertungseffekt zurück. Die Kontrolle bleibt bei Gründern und Trust. Offen ist, wie lange die Nachfrage mit den Zusagen für Rechenleistung Schritt hält. Wer Claude im Unternehmen nutzt, findet im Prospekt Material für die nächste Vertragsrunde. Naheliegend ist, Laufzeiten und Wechselmöglichkeiten zu prüfen, solange die Verhandlungsposition der Kunden stark ist.
Hinweis: Dieser Beitrag ordnet den Börsenprospekt aus Sicht von Unternehmen ein, die KI einsetzen. Er ist keine Anlageberatung und keine Empfehlung, Aktien von Anthropic zu kaufen oder zu verkaufen.
Quellen
- Anthropic – Anthropic files S-1 for proposed IPO
- SEC EDGAR – Anthropic, PBC Form S-1
- TechCrunch – Anthropic officially files for its public debut
- TechCrunch – IPO filing reveals strategy for keeping enterprise customers hooked
- TechCrunch – VCs will make billions on Anthropic’s IPO, but Amazon is set to make much more
- Yahoo Finance – Anthropic publicly files IPO prospectus
- Yahoo Finance – Anthropic IPO live updates
- TechCrunch – Who’s really in charge at Anthropic after the IPO?
- Khaleej Times / Reuters – Anthropic IPO prospectus lays bare deep dependence on Big Tech partners
- The VC Corner – Anthropic S-1: IPO Filing, ANT Ticker, Revenue and Losses
- Opening Bell Daily – Anthropic IPO: 6 charts
- Trending Topics – Anthropic Börsenprospekt: existenzielle Risiken
- AI Weekly – Anthropic S-1 shows $16.3B H1 revenue
- VKTR – Anthropic’s S-1 shows $16.3B in revenue and compute squeeze
- CIO.com – Anthropic revelations suggest a much stronger AI negotiating stance for enterprise CIOs